Executive Summary
이 글은 2026년 10월 6일 테크크런치가 전한 조달 소식 하나를 숫자 쪽에서 읽는다. AI 학습용 계산 자원을 빌려주는 미국 회사 Lambda가 코튜 매니지먼트와 블랙스톤 주도로 최대 40억 달러를 모으고 있고, 투자 전 기업 가치는 145억 달러다. 2027년 상장을 앞둔 마지막 사모 라운드로 전해진다.
이 몸값을 떠받치는 수는 주문 잔고다. 아직 매출로 잡히지 않은 계약 금액의 합계가 6월 150억 달러에서 9월 500억 달러로 늘었다. 그런데 그 500억 달러를 고객별로 쪼개면 8월 말 앤트로픽 한 곳이 약정한 350억 달러가 70%를 차지한다. 석 달 사이 늘어난 금액과도 같은 수다. 총액으로 적힌 줄에는 이 분포가 들어가지 않는다.
1절부터 4절까지는 테크크런치와 월스트리트저널 보도, Lambda의 공식 발표, CoreWeave가 미국 증권거래위원회에 낸 보고서에 적힌 사실이다. 5절은 그 사실을 숫자를 받아 읽는 쪽의 눈으로 다시 본 이 글의 해석이다.
주요 수치
네 숫자를 뽑았다. 앞의 셋은 Lambda 쪽에서 나온 수이고, 마지막 하나는 같은 업종의 상장사가 고객 쏠림을 어떤 모양으로 공개하는지 보여 준다.
출처: TechCrunch (2026-10-06), CoreWeave Form 10-Q (2026년 2분기).
500억 달러
9월 기준 주문 잔고
6월 150억 달러에서 석 달 만에 3.3배가 됐다
350억 달러
앤트로픽 한 곳의 약정
500억 달러의 70%이고, 석 달 사이 증가분과 같은 수다
145억 달러
이번 라운드의 투자 전 기업 가치
11개월 전 시리즈 E의 투자 후 가치는 59억 달러로 전해졌다
36%
CoreWeave 최대 고객의 매출 비중
2026년 2분기 공시. 같은 분기에 2위 26%, 3위 10%까지 적었다
Lambda, 몸값 145억 달러에 최대 40억 달러를 모은다
Lambda는 2012년에 세워진 회사다. 스스로는 "AI 학습과 추론을 위한 슈퍼컴퓨터를 만든다"고 소개하고 고객이 수만 곳이라 적는다. 하는 일을 짧게 줄이면 엔비디아 칩을 사들여 묶어 두고 계산 능력을 빌려주는 장사다. 이런 회사를 네오클라우드라 부른다. 아마존이나 구글처럼 모든 것을 갖춘 클라우드는 아니고, AI 학습에 필요한 계산 자원만 떼어 파는 쪽이다.
테크크런치는 이 회사가 투자 전 기업 가치 145억 달러에 최대 40억 달러를 조달하고 있으며 코튜 매니지먼트와 블랙스톤이 라운드를 이끈다고 전했다. 직전 라운드는 2025년 11월의 시리즈 E로, TWG 글로벌과 USIT가 주도해 15억 달러 넘게 들어갔다. 그때 투자 후 기업 가치가 59억 달러로 알려졌으니 열한 달 만에 투자 전 가치만으로 그 두 배를 넘긴 셈이다. 상장은 원래 올해로 잡혀 있었는데 2027년으로 미뤄졌다.
주식만으로 굴러가는 사업은 아니다. 테크크런치는 네오클라우드에게는 "자본을 구하는 일이 확장 비용을 감당하는 일보다 쉽다"고 적으면서, 데이터센터 건설이 대체로 부채로 조달된다는 점을 짚는다. Lambda도 최근 10억 달러 규모의 선순위 담보 고정금리 자금을 마감했고 추가 차입을 협의 중이다. 대주들은 전보다 깐깐해졌다. 그래서 주문 잔고라는 수가 중요해진다. 주식 투자자에게는 미래 매출의 증거로, 돈을 빌려주는 쪽에는 상환 능력의 근거로 같이 쓰이기 때문이다.
쌓인 주문이 석 달 만에 3.3배가 됐다
주문 잔고는 영어로 backlog라 부른다. 계약은 맺었지만 아직 매출로 잡히지 않은 금액의 합계다. 돈이 들어온 기록이 아니라 들어오기로 한 약속의 기록이고, 식당으로 치면 오늘 번 돈이 아니라 받아 둔 예약 장부에 가깝다. 예약이 많다고 매출이 보장되지는 않는다. 손님이 안 올 수도 있고, 가게가 그 손님을 다 받을 만큼 자리를 늘리지 못할 수도 있다.
월스트리트저널이 확인한 투자자 서한에 따르면 Lambda의 잔고는 6월 150억 달러에서 9월 500억 달러가 됐다. 석 달 만에 3.3배다. 비상장사라 공시된 재무제표가 없는 상황에서, 수요가 폭발하고 있다는 주장을 뒷받침할 가장 구체적인 수가 이것이다. 145억 달러라는 몸값도 결국 이 수 위에 서 있다.
여기까지는 보도된 그대로다. 그다음에 물어야 할 것이 하나 남는다. 늘어난 350억 달러가 어디에서 왔는가.
증가분과 앤트로픽 계약이 똑같이 350억 달러다
8월 말 앤트로픽이 Lambda와 350억 달러 규모의 계산 자원 공급 계약을 맺었다. 월스트리트저널이 9월 1일에 먼저 전했고, 기간은 약 6년, 용량은 약 350메가와트로 보도됐다. 6월에서 9월 사이 잔고가 늘어난 금액이 350억 달러이고 이 계약도 350억 달러다. 테크크런치가 증가분의 "대부분"이 이 한 건에서 나온 것으로 보인다고 적은 근거다.
두 수가 같다고 해서 석 달 동안 다른 계약이 하나도 없었다는 뜻은 아니다. 그 사이 기존 잔고 가운데 일부는 실제 매출로 빠져나갔을 테니, 빠져나간 만큼은 다른 계약이 채웠다는 말이 된다. 얼마가 나가고 얼마가 들어왔는지는 총액만 적힌 줄에서 알 수 없다. 잔고가 늘었다는 사실 하나로는 새 수요가 얼마나 붙었는지도 정확히 계산되지 않는다는 뜻이다.
앤트로픽 말고도 이름이 알려진 고객은 있다. Lambda는 2025년 11월 3일에 마이크로소프트와 여러 해에 걸친 계약을 맺었다고 직접 발표했다. 엔비디아 GB300 NVL72를 포함한 GPU 수만 개를 깔겠다는 내용이고, 발표문은 규모를 "수십억 달러"라고만 적었다. 그보다 두 달 앞선 9월에는 엔비디아가 Lambda에서 GPU 서버 1만 8천 대가량을 빌려 쓰기로 했다는 보도가 나왔다. 자기가 판 칩을 도로 빌리는 거래이고 금액은 15억 달러로 전해졌는데, 그 시점 기준으로는 엔비디아가 Lambda의 최대 고객이 된다는 내용이었다. 그로부터 한 해가 못 되어 최대 고객 자리는 350억 달러짜리 계약으로 바뀌었다.
두 계약 모두 6월보다 앞서 맺어졌으니 150억 달러 쪽에 들어 있었을 것이다. 그런데 마이크로소프트 건은 Lambda 스스로 금액을 밝히지 않았고 엔비디아 건은 보도로만 알려진 수다. 쪼갤 수 없는 쪽은 앤트로픽 몫만이 아니라는 뜻이다. 남은 150억 달러를 고객별로 다시 나눠 볼 방법도 밖에서는 없다.
분명한 것은 비중이다. 500억 달러 가운데 350억 달러면 70%다. 고객 한 곳이 잔고의 3분의 2를 넘게 쥐고 있다. 아래 도식은 같은 장부를 총액으로 볼 때와 고객별로 쪼갤 때가 어떻게 달라지는지를 나란히 놓은 것이다.
▲ 페블러스 원본 도식. 잔고 수치 출처: TechCrunch (2026-10-06), 월스트리트저널이 확인한 투자자 서한 인용.
계약의 구조도 한 겹 더 있다. 보도에 따르면 이 거래에는 네 회사가 한 줄로 서 있다. Hut 8이 텍사스 누에이시스 카운티에 데이터센터를 짓고, 그 자리를 엔비디아가 빌리고, Lambda가 엔비디아에서 산 칩을 그 안에 설치하고, 거기서 나온 계산 능력을 앤트로픽이 산다. Hut 8은 7월에 투자적격 등급 임차인 한 곳이 704메가와트 규모 15년 임대 두 건을 맺었고 기본 기간 계약 가치가 196억 달러라고 공시했지만 임차인 이름은 밝히지 않았다. 앤트로픽 몫은 그 절반쯤인 350메가와트로 전해진다. 엔비디아는 Lambda의 투자자이자 칩 공급자이고, 이 건물의 임차인이자 앞서 본 대로 고객이기도 하다.
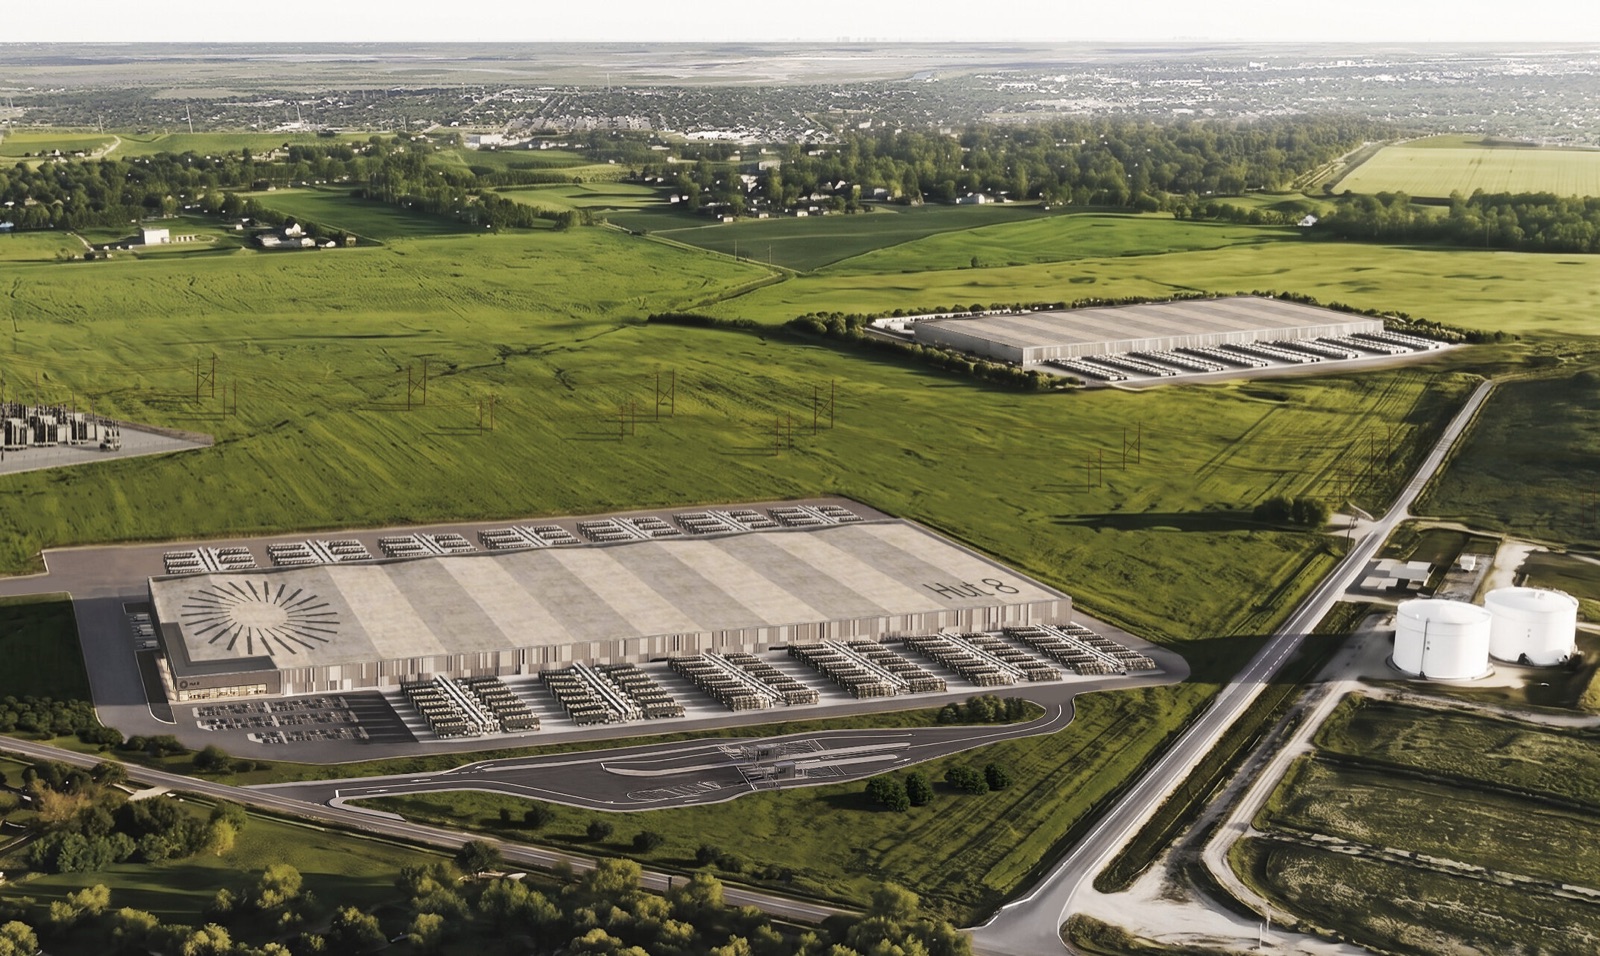
이 구조 자체가 잘못됐다는 말이 아니다. 데이터센터 부지와 전력을 직접 구하지 않고도 큰 계약을 받아 올 수 있었다는 점에서 Lambda에게는 유리한 설계다. 다만 "주문 잔고 500억 달러"라는 줄을 읽을 때 그 뒤에 무엇이 접혀 있는지는 달라진다. 고객이 한 곳이라는 사실, 그 고객이 쓸 건물을 칩 공급자가 빌려 두었다는 사실, 계약 기간이 6년이라 매출이 언제 잡히는지가 그만큼 뒤로 늘어선다는 사실이 전부 그 한 줄 안에 들어가 있다.
CoreWeave는 분기마다 매출을 고객별로 쪼개 적는다
비교할 자리가 있다. 같은 업종의 상장사 CoreWeave다. 이 회사는 미국 증권거래위원회에 내는 보고서에서 최대 고객이 매출의 몇 퍼센트인지를 기간마다 적는다. 2023 회계연도에 35%였던 최대 고객 비중은 2024년 62%, 2025년 67%로 올라갔고 그 고객은 마이크로소프트다. 2026년에 들어 1분기 45%, 2분기 36%로 내려왔다. 2분기 보고서에는 2위 고객 26%, 3위 고객 10%까지 적혀 있다.
여기서 중요한 것은 CoreWeave의 쏠림이 Lambda보다 덜하다는 쪽이 아니다. 불과 한 해 전만 해도 매출의 67%가 고객 한 곳에서 나왔다. Lambda 쪽은 잔고 비중이고 CoreWeave 쪽은 매출 비중이라 두 수를 그대로 맞댈 수는 없지만, 쏠림의 수준으로는 비슷한 자리다. 다른 것은 그 수를 밖에서 볼 수 있느냐다. CoreWeave의 비중은 분기마다 공시 서류에 적혀 누구나 열어 볼 수 있고, Lambda의 구성은 기자가 투자자 서한을 입수해야 드러났다.
시간 눈금도 마찬가지다. CoreWeave는 2026년 6월 말 기준 잔여 이행 의무를 1,037억 달러로 적으면서, 그 가운데 41%를 2028년 6월까지인 24개월 안에 매출로 인식할 것으로 본다고 덧붙였다. 잔고가 얼마인지에 더해 언제 돈이 되는지를 함께 적은 것이다. Lambda의 500억 달러에는 아직 이 눈금이 붙어 있지 않다.
▲ 페블러스 원본 도식. CoreWeave 수치는 2026년 2분기 Form 10-Q, Lambda 수치는 TechCrunch (2026-10-06).
CoreWeave가 쪼개 적는 수는 하나 더 있다. 전력이다. 잔고가 매출이 되려면 계약서만으로는 안 되고 건물과 전력이 실제로 돌아가야 한다. 2026년 2분기 실적 발표에서 이 회사는 6월 말 계약 전력을 약 3.7기가와트라 하고, 같은 시점에 돌아가고 있는 가동 전력은 1.5기가와트라고 따로 밝혔다. 계약해 둔 전력의 40% 남짓만 켜져 있다는 말이고, 나머지는 앞으로 몇 해에 걸쳐 들어온다. 앤트로픽 계약이 쓸 텍사스 설비도 7월에 임대가 맺어진 자리다. 잔고에 적힌 350억 달러가 매출로 바뀌는 속도는 그 자리에 전력이 들어오는 속도를 넘지 못한다.
방향을 뒤집어 보면 또 하나가 보인다. 앤트로픽 쪽 장부에서 이 350억 달러는 쏠림이 아니다. 로이터가 확인한 앤트로픽의 비공개 상장 서류를 인용한 보도에 따르면, 이 회사는 앞으로 10년 가까이 계산 자원에 최소 5,180억 달러를 쓸 계획이고 그 금액은 구글 1,111억, 아마존 1,100억, 마이크로소프트 314억, 브로드컴 장비 리스 1,612억 달러 등 여러 공급처로 나뉘어 있다. 같은 구매가 사는 쪽 장부에서는 분산으로, 파는 쪽 장부에서는 집중으로 기록된다.
쏠림이 곧 부실이라는 뜻도 아니다. 같은 보도는 그 서류에 담긴 약정의 약 80%가 취소할 수 없거나 실제 사용량과 무관하게 지급해야 하는 조건이라고 전한다. 앤트로픽이 공급처와 맺는 계약의 구속력이 그만큼 세다는 말이다. 다만 그 서류는 6월에 제출된 것으로 보도됐고 Lambda 계약은 8월 말에 맺어졌으니, 350억 달러가 어떤 조건으로 묶여 있는지는 이 보도로 알 수 없다. 조건을 모른 채로 총액만 보고 있다는 사정은 그대로 남는다.
페블러스가 이 숫자를 주목하는 이유
이 글은 Lambda가 위험하다고 주장하지 않는다. 투자 판단에 필요한 재료는 여기에 적힌 것보다 훨씬 많고, 그 재료의 상당 부분은 투자자들이 서한으로 이미 받아 보았을 것이다. 짚고 싶은 것은 다른 쪽이다. 같은 500억 달러가 어떻게 적히느냐에 따라 전혀 다른 정보가 된다는 사실이다.
고객 열 곳에 고르게 퍼진 500억 달러와 한 곳에 70%가 쏠린 500억 달러는 완전히 다른 장부다. 그런데 합계로 적는 순간 두 장부는 똑같은 모양이 된다. 평균이 분포를 가리는 것과 같은 일이 합계에서도 일어나는데, 평균 쪽은 경계하면서 합계 쪽은 그냥 받아들이는 경우가 많다. 합계는 계산 과정이 없어 보여서 더 그렇다.
데이터를 다루는 자리에서는 같은 구조를 자주 만난다. 정확도 95%라는 한 줄은 어떤 분포 위에 서 있는지 말해 주지 않는다. 학습 데이터 100만 건이라는 표기도 마찬가지여서, 그 100만 건이 몇 곳에서 왔는지, 한 출처가 절반을 차지하는지는 적지 않는다. 숫자가 틀려서 문제가 되는 것이 아니라, 맞는 숫자가 쪼개지지 않은 채로 결론까지 실려 가기 때문에 문제가 된다. 이번 사례가 특별한 점은 쪼갠 뒤의 그림이 실제로 공개됐다는 것뿐이다.
그래서 합계로 제시된 수를 받을 때 따라붙어야 할 질문이 셋으로 정리된다.
- 늘어난 몫이 몇 곳에서 왔는가. 총액의 변화량은 그 자체로 수요가 넓어졌다는 증거가 아니다. 한 곳이 통째로 만든 증가도 같은 모양으로 적힌다.
- 언제 실현되는가. 잔고에는 날짜가 붙어 있지 않다. 6년에 걸쳐 나눠 들어올 350억 달러와 내년에 다 들어올 350억 달러는 같은 수로 적히지만 같은 값이 아니다.
- 쪼개 적은 기록이 있는가. 쪼갤 수 없는 수로는 위험의 크기를 잴 수 없다. 그리고 쪼갠 기록은 대개 사후에 만들어지지 않는다. 처음부터 그렇게 적기로 했을 때만 남는다.
마지막 항목이 데이터 쪽의 일과 가장 가깝다. CoreWeave가 고객별 비중을 적을 수 있는 것은 상장사라서이기도 하지만, 애초에 매출을 고객 단위로 쪼개 기록해 두었기 때문이다. 어떤 단위로 기록을 남길지는 숫자를 내보내기 한참 전에 정해진다.
여기까지 읽어 주셔서 감사하다. 이 글의 조달·잔고 수치는 테크크런치 보도에서, 비교에 쓴 고객 비중과 잔여 이행 의무는 CoreWeave의 분기 보고서 정리에서 따로 확인했다. 여러분의 팀은 합계로 받은 숫자를 어떤 단위로 쪼개 보는지 나눠 주시면 좋겠다.
참고문헌
- 1.Bellan, R. (2026). "AI computing startup Lambda to raise $4B ahead of planned IPO." TechCrunch, 2026-10-06. — 조달 규모·기업 가치·주도 투자자·주문 잔고 변화·부채 조달이 모두 나온 이 글의 1차 보도. 잔고 수치는 월스트리트저널이 확인한 투자자 서한을 인용한 것이다.
- 2.CoreWeave, Inc. (2026). "Form 10-Q, 2026년 2분기 — 고객 집중도 및 잔여 이행 의무." U.S. Securities and Exchange Commission. — 최대 고객 36%, 2위 26%, 3위 10%와 잔여 이행 의무 1,037억 달러, 24개월 내 41% 인식 전망의 출처.
- 3.Cryptopolitan. (2026). "Anthropic's $35 billion deal runs on a campus Nvidia leased in July." 2026-09-01. — Hut 8의 704메가와트 임대 공시(기본 기간 계약 가치 196억 달러), 앤트로픽 몫 약 350메가와트, 네 회사로 이어지는 계약 구조의 출처.
- 4.Lambda. (2025). "Lambda Raises Over $1.5B from TWG Global, USIT to Build Superintelligence Cloud Infrastructure." 2025-11-18. — 창업 연도와 회사 자기 소개, 직전 시리즈 E의 규모·주도 투자자를 확인한 1차 발표문.
- 5.Lambda. (2025). "Lambda Announces Multibillion-Dollar Agreement With Microsoft to Deploy AI Infrastructure Powered by Tens of Thousands of NVIDIA GPUs." 2025-11-03. — 마이크로소프트 계약의 1차 발표문. 금액을 "수십억 달러"로만 적고 수치를 밝히지 않았다는 점, GB300 NVL72 포함, 두 회사가 8년 넘게 거래해 왔다는 CEO 발언의 출처.
- 6.RCR Wireless News. (2025). "Nvidia strikes $1.5B deal to lease back GPUs from Lambda." 2025-09-08. — 엔비디아가 GPU 서버 약 1만 8천 대를 빌려 쓰기로 했다는 15억 달러 규모 거래와 "그 시점 기준 최대 고객"이라는 대목의 출처. 원 보도는 《디인포메이션》이고 Lambda·엔비디아 공식 발표는 확인되지 않았다.
- 7.CoreWeave, Inc. (2026). "Q2 2026 Earnings Call Transcript." 2026-08-11. — 6월 말 계약 전력 약 3.7기가와트와 2분기 말 가동 전력 1.5기가와트를 따로 밝힌 대목의 출처.